Täglich und nachvollziehbar
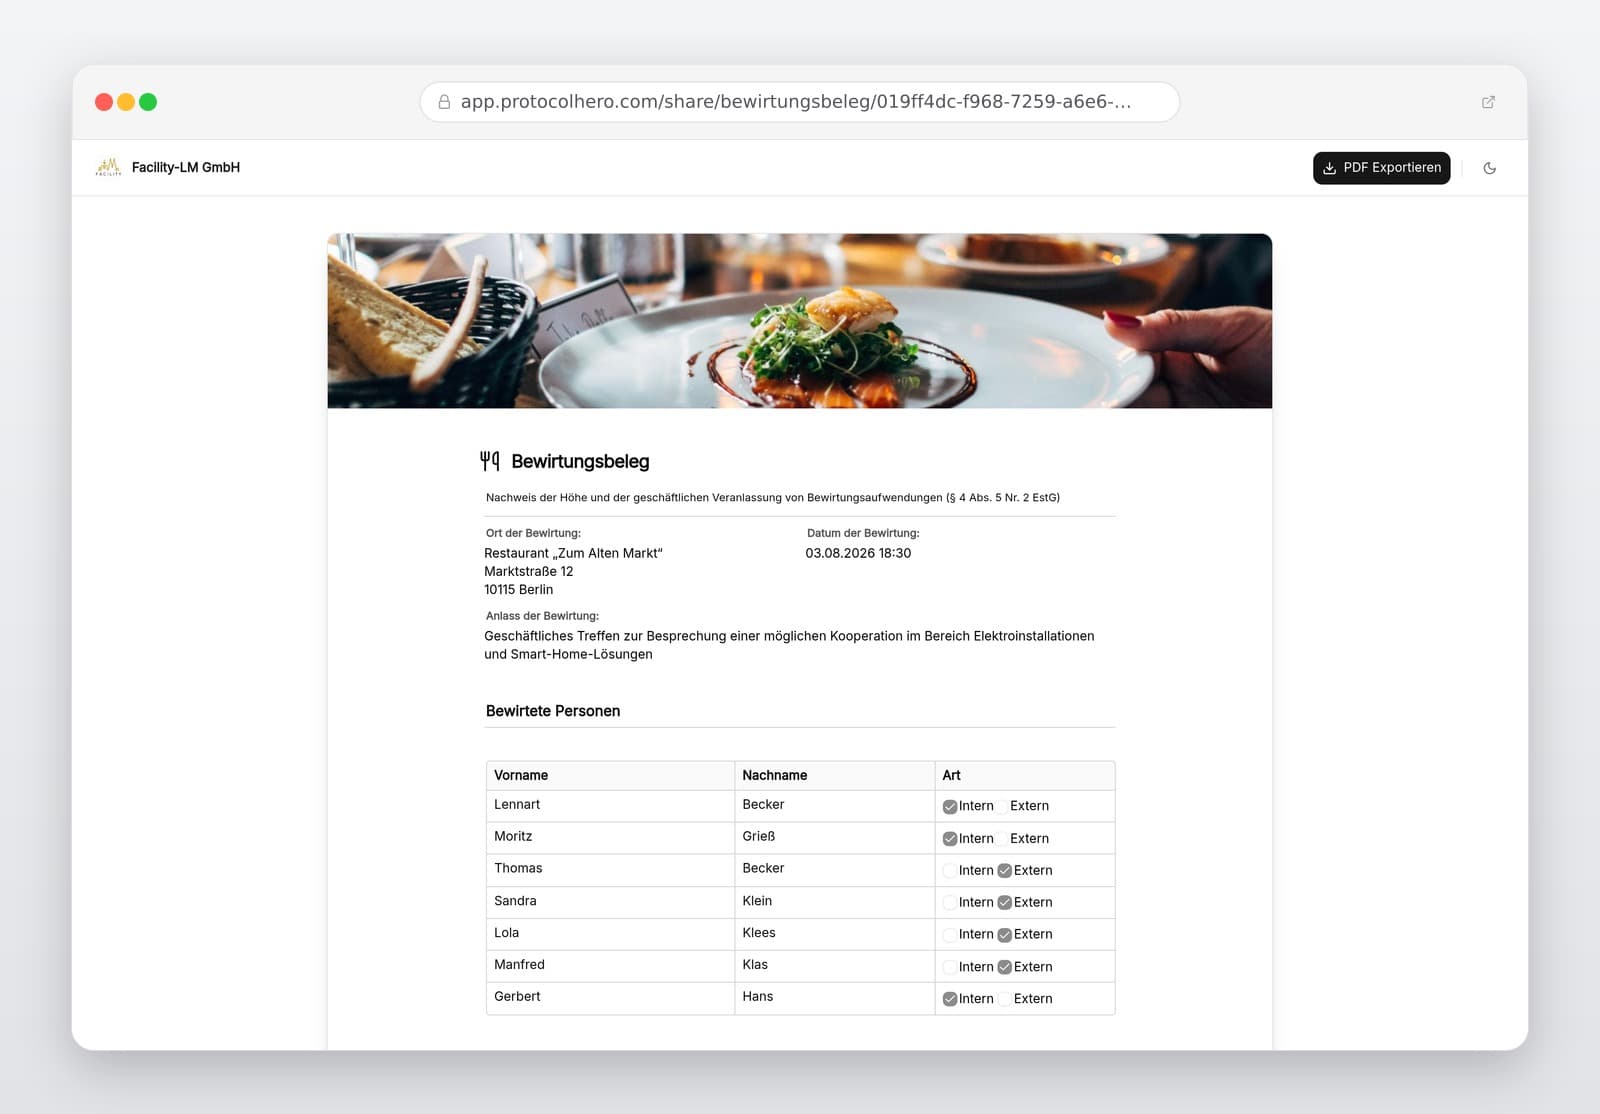
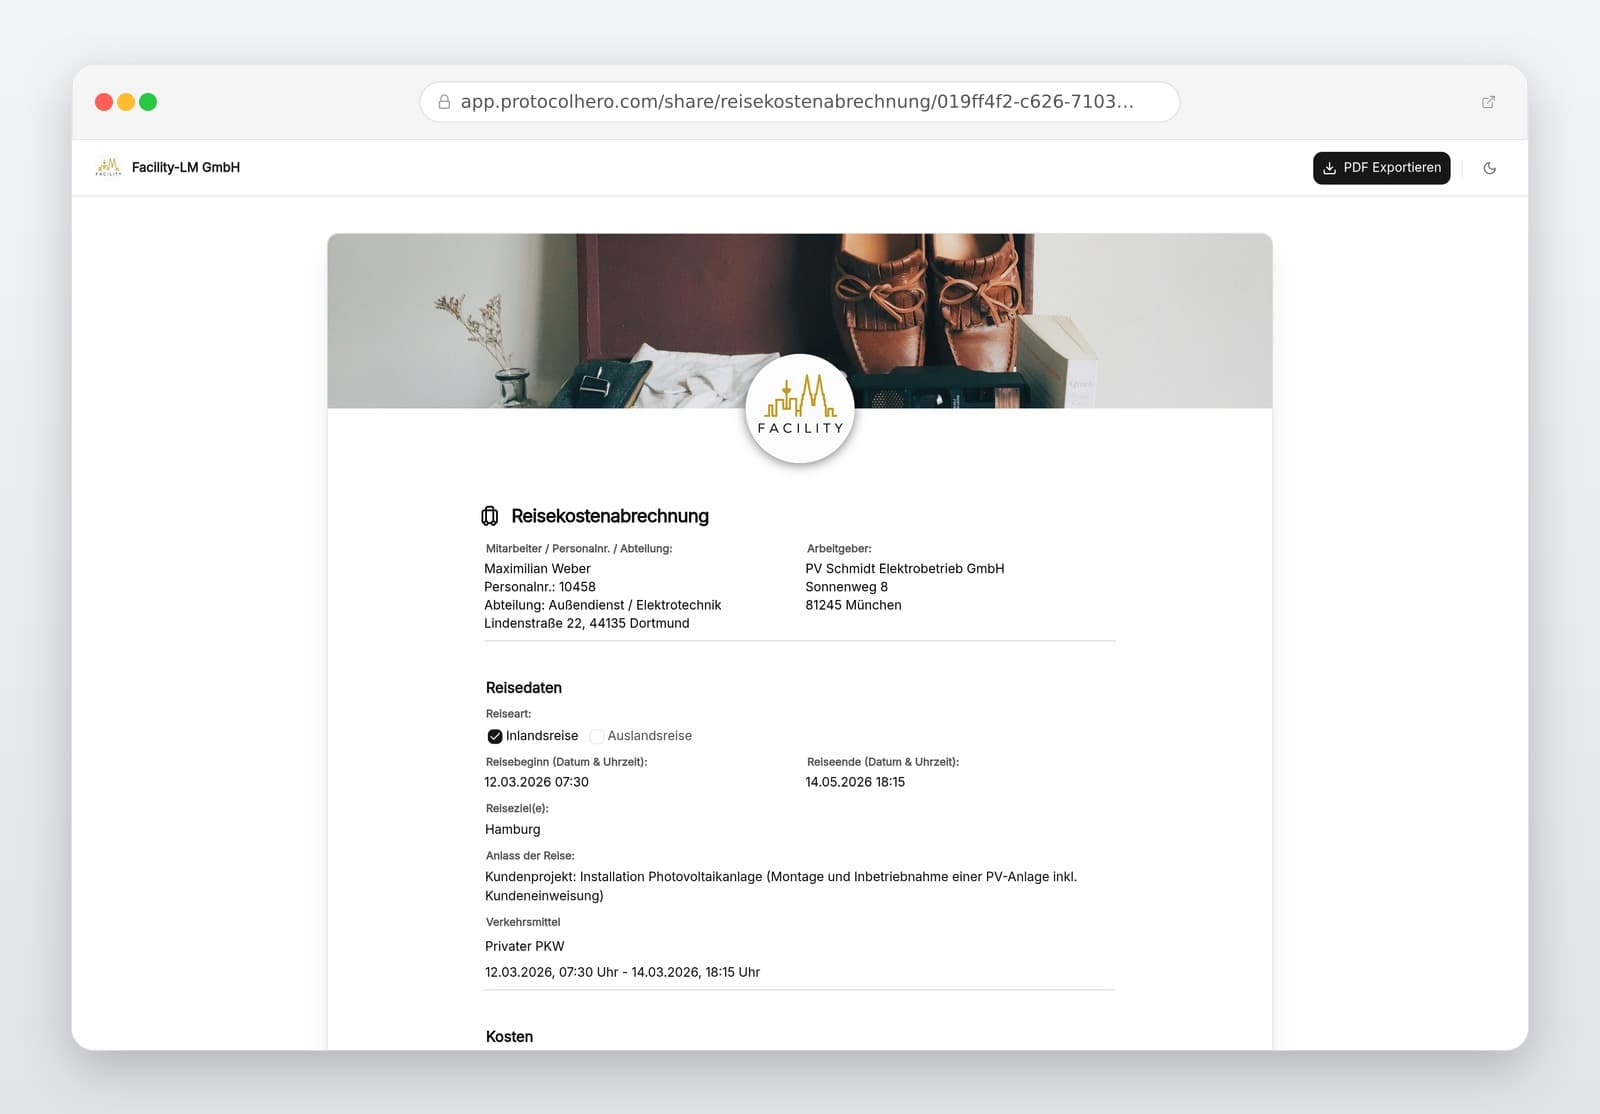
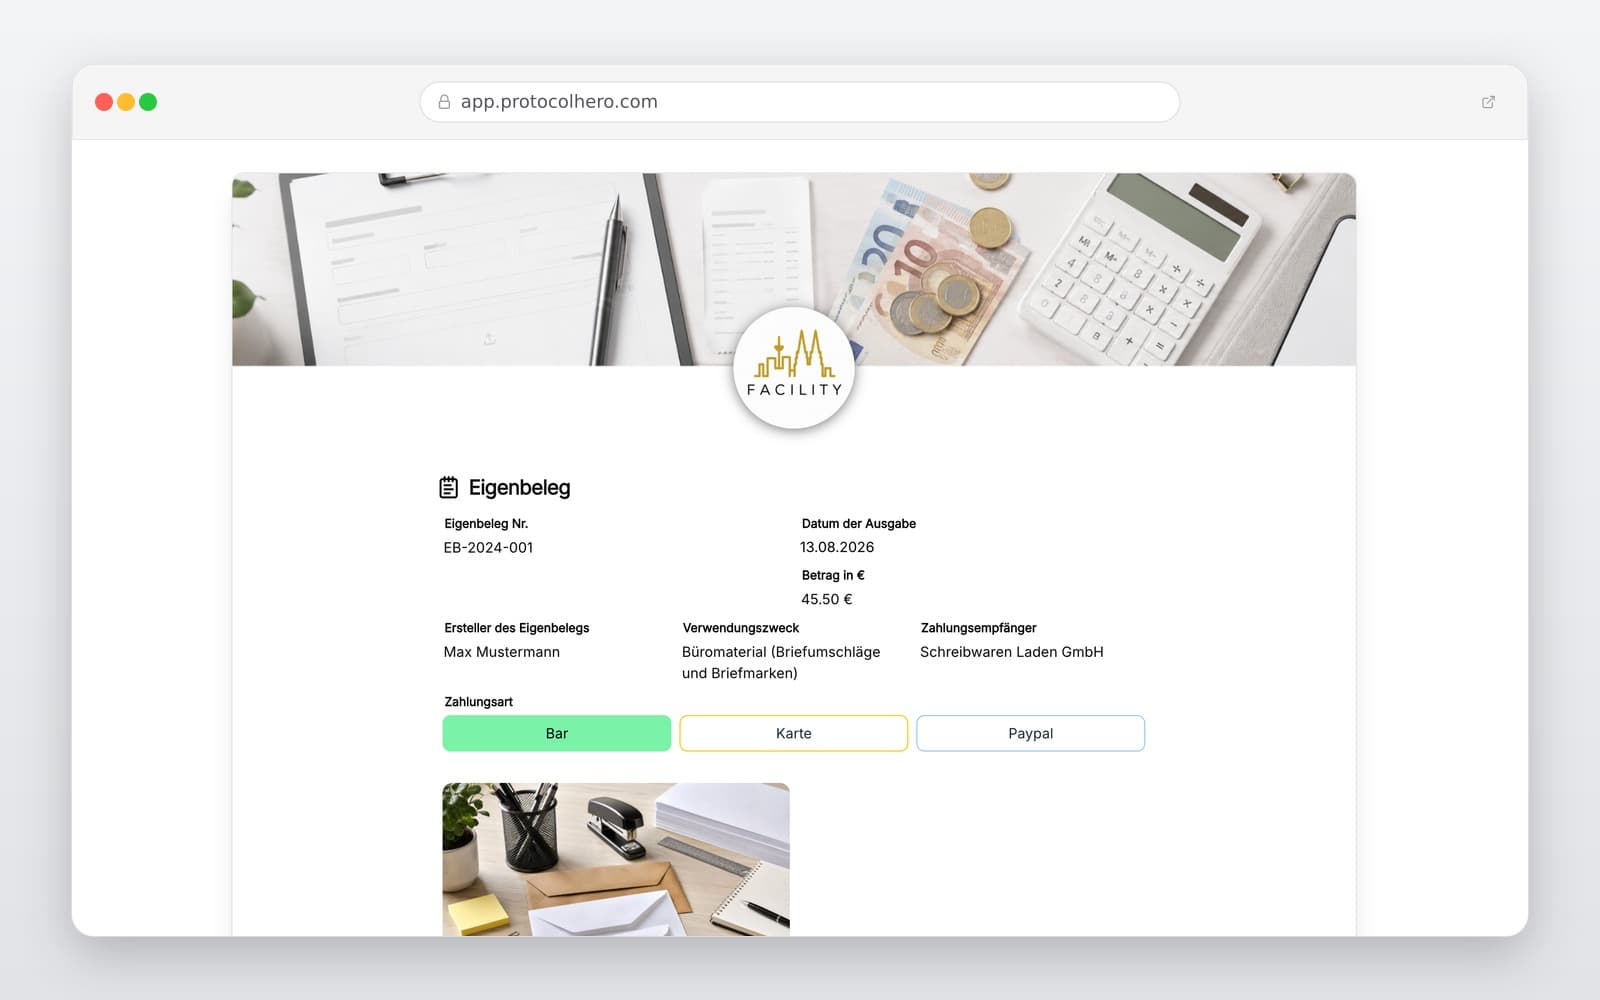
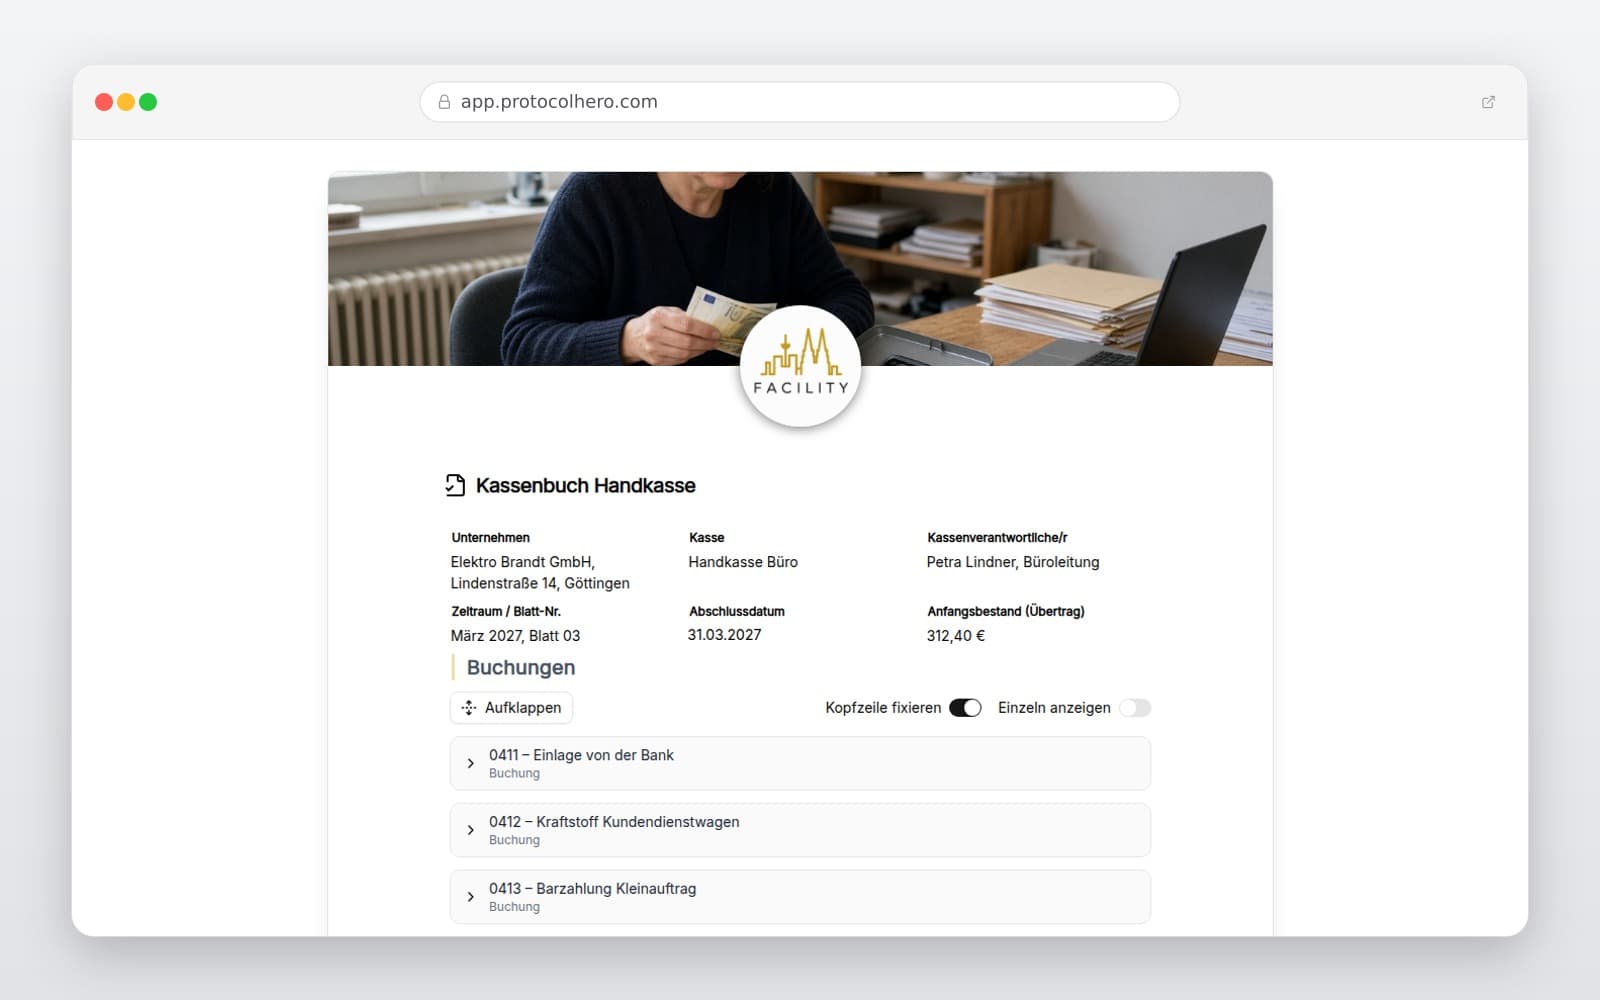
Nach § 146 Abs. 1 AO sind Kasseneinnahmen und Kassenausgaben täglich festzuhalten. Eintragungen dürfen nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist. Die GoBD verlangen zudem, dass jede Buchung durch einen Beleg nachgewiesen wird.