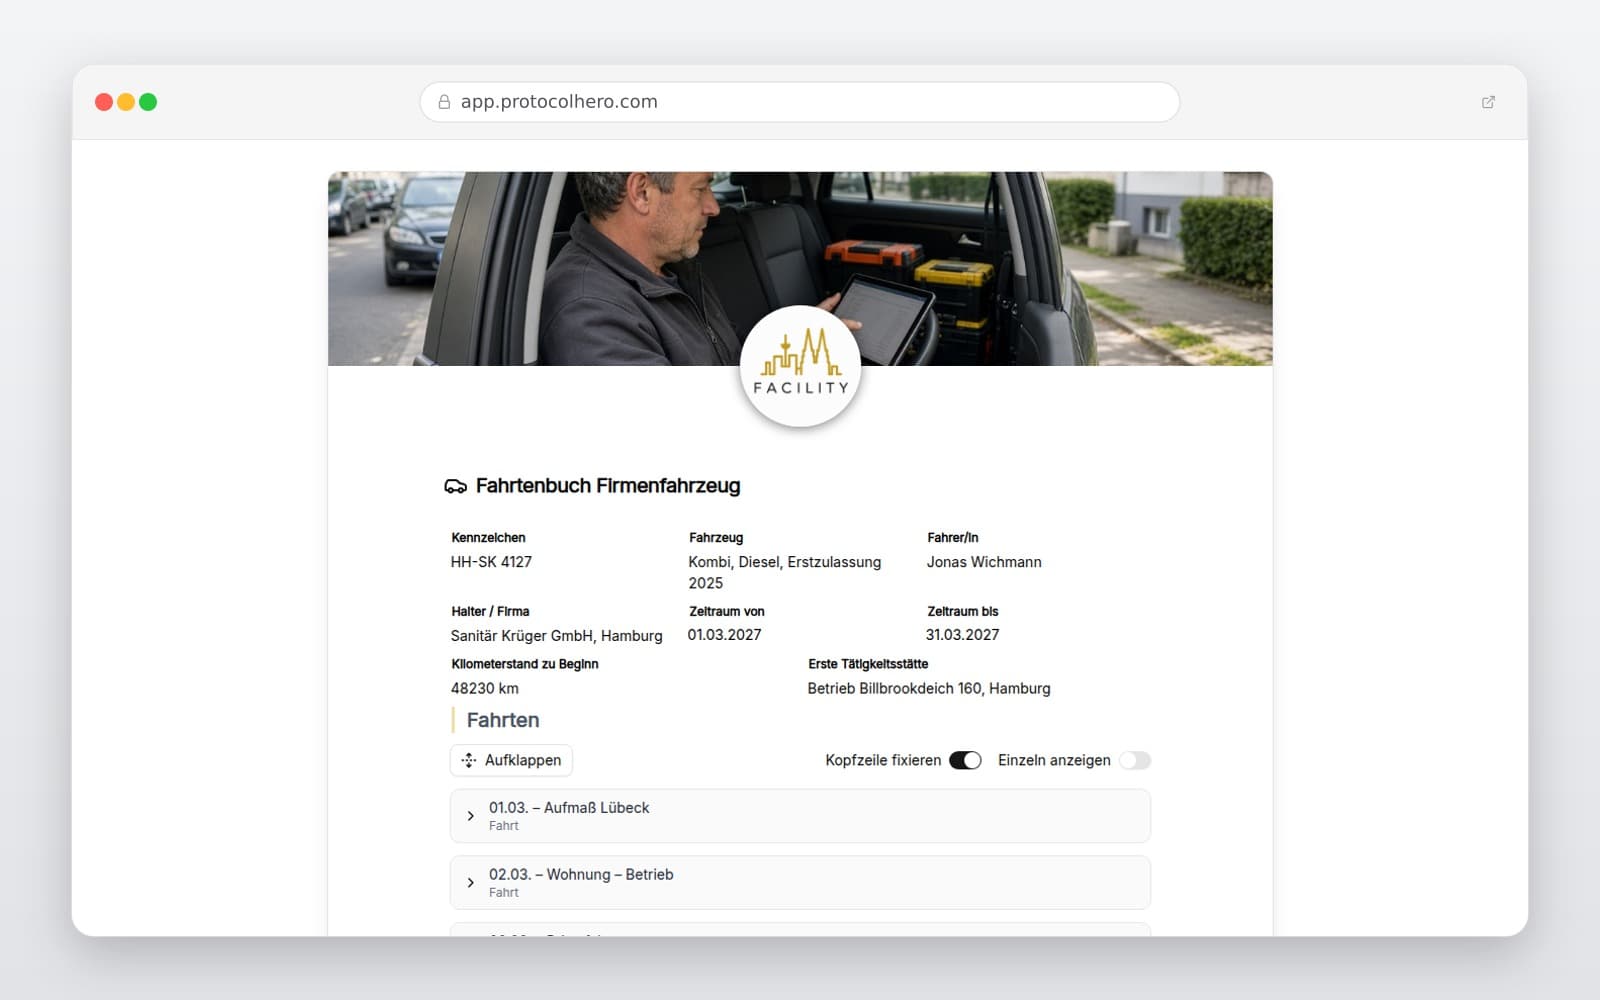
Fahrtenbuch statt Pauschale
Nach § 6 Abs. 1 Nr. 4 EStG kann der private Nutzungsanteil eines betrieblichen Fahrzeugs statt mit der pauschalen 1-%-Regelung auch mit einem ordnungsgemäßen Fahrtenbuch und den tatsächlichen Kosten ermittelt werden. Das lohnt sich vor allem bei wenigen Privatfahrten.